
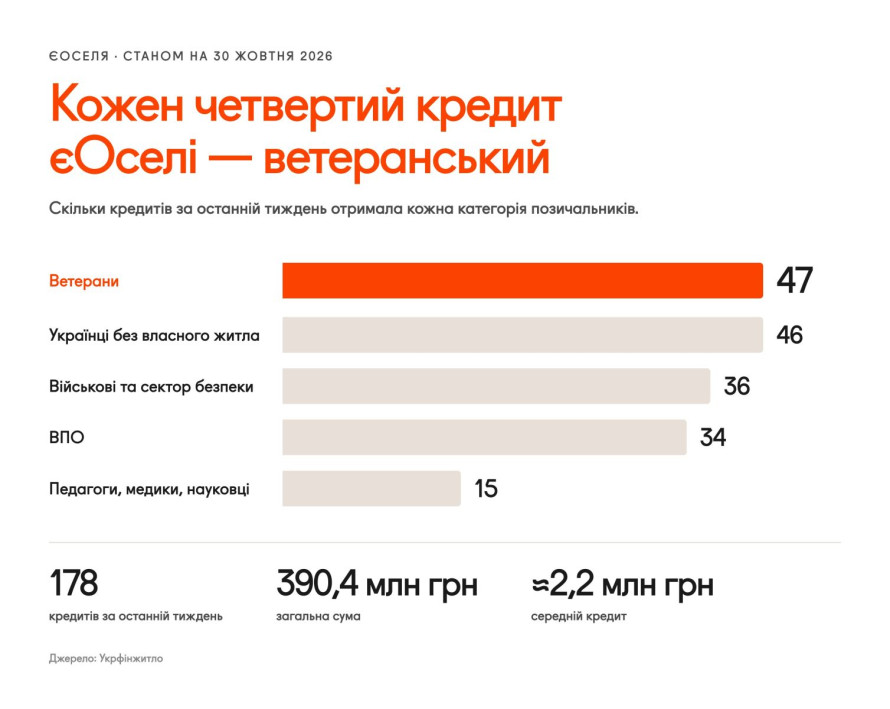
Ветерани стали найбільшою групою позичальників «єОселі» за тижневою статистикою, яку уряд оприлюднив 26 жовтня
Із 178 кредитів 47 отримали саме вони. Пільгова ставка допомагає зменшити витрати, однак для придбання житла потрібні власні заощадження та підтверджена платоспроможність.
Хто може оформити іпотеку під 3%
Із 17 липня 2026 року пільгові умови поширили на ветеранів війни: учасників бойових дій, осіб з інвалідністю внаслідок війни, учасників війни, а також визначені законодавством сім’ї загиблих або померлих ветеранів, Захисників і Захисниць України.
Протягом перших десяти років ставка становить 3% річних, а з одинадцятого року - 6%. Тому планувати бюджет потрібно з урахуванням обох періодів. Нові умови не поширюються автоматично на кредити, видані до набрання чинності відповідними змінами.
Скільки грошей потрібно на старті
Кредит можна оформити на строк до 20 років. Перший внесок зазвичай становить від 20% вартості житла, а для позичальників віком до 25 років включно - від 10%.
Наприклад, для квартири за 2,5 млн грн за внеску 20% потрібно 500 тисяч гривень власних коштів. Ще 2 млн грн становитиме кредит. Це умовний приклад, а не вартість конкретного житла.
Остаточні умови залежать від доходів, віку позичальника, строку кредитування та обраної нерухомості. Самого ветеранського статусу для схвалення недостатньо: банк перевіряє можливість погашати позику. Детальні умови наведені на офіційному сайті «єОселі».
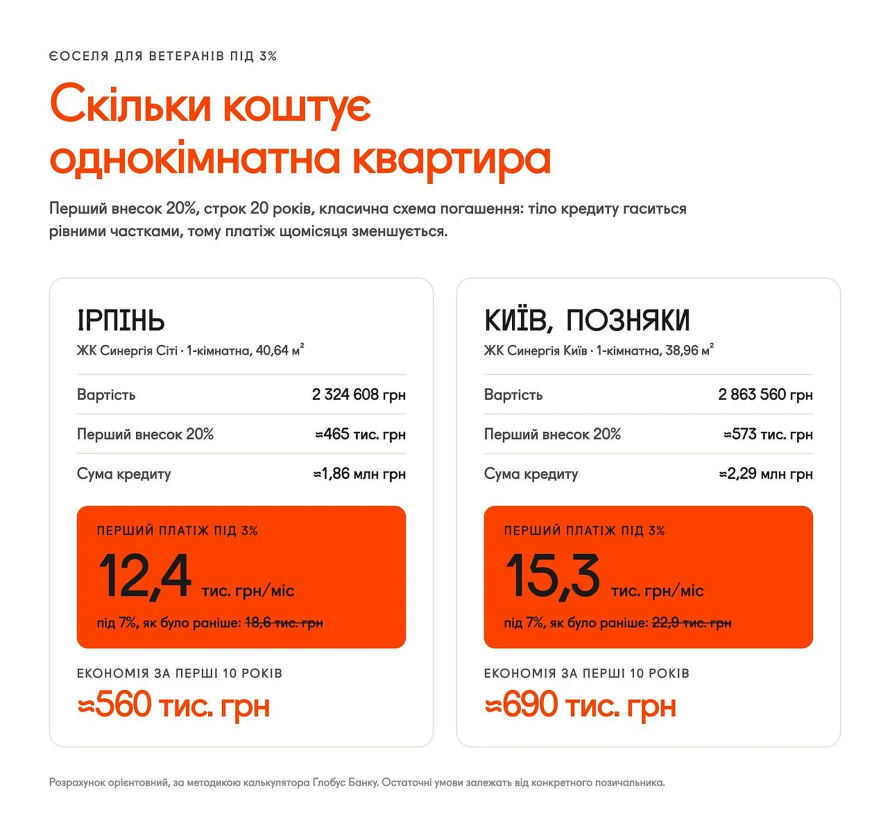
Від чого залежить щомісячний платіж
Важлива не лише ставка, а й схема погашення. За класичної схеми тіло кредиту сплачують рівними частинами, а відсотки нараховують на залишок боргу. Спочатку платіж більший, потім поступово зменшується.
У наведеному прикладі кредиту на 2 млн грн на 20 років перший платіж за ставкою 3% становитиме приблизно 13,3 тисячі гривень: близько 8,3 тисячі - погашення боргу та 5 тисяч - відсотки. Супутні платежі сюди не включені.
Після переходу на 6% суму перерахують відповідно до залишку заборгованості. Перед підписанням договору попросіть банк показати графік на весь строк кредитування.
Які додаткові витрати врахувати
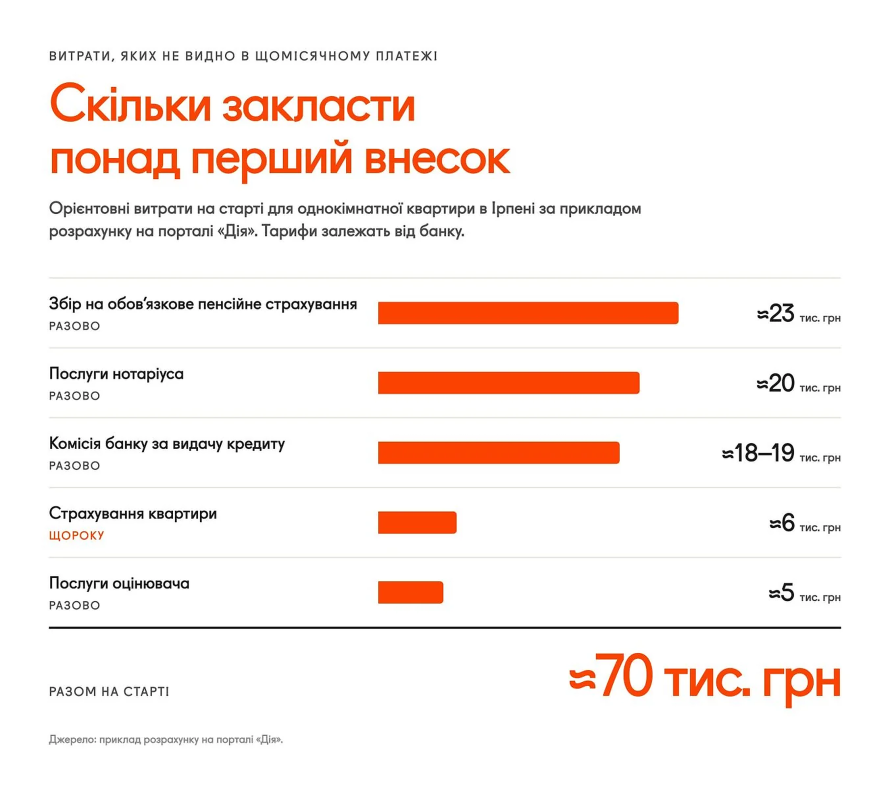
Окрім першого внеску, потрібні кошти на оцінку нерухомості, нотаріальне оформлення, страхування та банківські комісії.
Комерційний директор «Синергії» Сергій Волкошовець у матеріалі «Мінфіну» радить передбачити додатково орієнтовно 70-90 тисяч гривень. Це не універсальний тариф: сума залежить від банку та конкретної угоди.
Окремо порахуйте ремонт, меблі й витрати на переїзд. Порівнюйте пропозиції банків за повною вартістю кредиту, а не лише за розміром першого платежу.
Чи підходить будь-яка квартира
Програма встановлює вимоги до площі, ціни, розташування та віку будинку.
Нормативна площа квартири становить 52,5 м² для однієї людини та 73,5 м² для сім’ї з двох або трьох осіб. На кожного наступного члена сім’ї додають по 21 м², але загалом - не більше 115,5 м². Конкретну квартиру потрібно погодити з банком до остаточного оформлення угоди.
Як подати заявку
У застосунку «Дія» оберіть «єОселя», заповніть заявку та порівняйте пропозиції банків. Після попереднього рішення подайте документи й погодьте житло. Попередня пропозиція ще не гарантує видачі кредиту.
Що передбачили на 2027 рік
За заявою міністра Віталія Безгіна від 30 жовтня, на ваучери у 2027 році планують залучити 10,1 млрд грн. Очікувані джерела - міжнародна підтримка та бюджетні кошти, зокрема залишки бюджетів тимчасово окупованих територій.
Для молодих родин запроваджують окрему модель зі ставками 7%, 10% і 12% на різних етапах кредиту. За кожну дитину, народжену або усиновлену після його отримання, ставку знижуватимуть на два відсоткові пункти.